财税金融政策再发力,疫情防控相关企业贷款利率低于1.6%!
疫情防控相关企业贷款利率低于6%,是因财政提供50%贴息且银行获得低成本专项再贷款资金支持,二者共同作用使企业实际融资成本大幅降低。具体分析如下:政策核心机制 财政贴息:中央财政对2020年新增的疫情防控重点保障企业贷款,按人民银行专项再贷款利率的50%给予贴息。
“确保企业贷款利率低于6%”是央行通过专项再贷款与财政贴息政策组合,定向支持疫情防控重点企业的低成本融资措施,其核心逻辑是央行提供低成本资金、财政补贴部分利息,最终使企业实际承担的利率低于6%。
有助于保障疫情防控物资供应。通过财政贴息和优惠贷款利率,降低了企业融资成本,有助于企业稳定生产和扩大产能,为疫情防控提供有力支持。综上所述,央行设立的3000亿元疫情防控专项再贷款资金,通过优惠贷款利率和财政贴息政策,确保了企业实际贷款利率低于6%,为疫情防控提供了有力的金融支持。
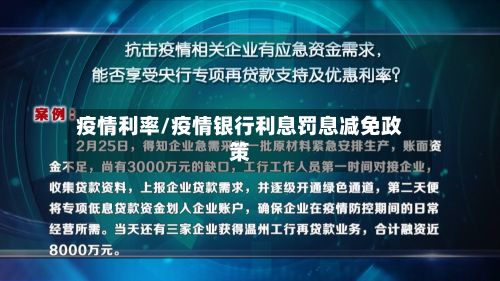
央行设立的3000亿元疫情防控专项再贷款资金,实际利率低于6%的具体情况和实施方式如下:专项再贷款资金规模:央行已设立3000亿元专项再贷款资金,用于加强对重要医用、生活物资重点企业的金融支撑。优惠贷款利率:该专项再贷款实施优惠贷款利率,要求优惠利率不能超过65%。
000亿元专项再贷款是人民银行为支持疫情防控重点企业提供的优惠利率贷款资金,由金融机构在1天内(最长2天)发放到位,企业实际融资成本因财政贴息政策可低于6%。
疫情期间贷款利息可以减免吗?
〖壹〗、疫情期间贷款利息通常不能直接减免,但部分银行会针对受疫情影响的用户提供罚息减免或宽限服务。多数银行无直接利息减免政策疫情期间,多数银行未出台普遍性的贷款利息减免政策。贷款利息是银行与借款人约定的合同条款,除非国家或监管部门明确要求调整,否则银行不会主动修改利率或减免利息。
〖贰〗、疫情期间银行贷款利息一般不能直接减免,但部分银行对受疫情影响的用户提供罚息减免及相关支持服务。具体说明如下:常规情况下,房贷利息无法减免疫情期间,多数银行未出台直接减免房贷利息的政策。
〖叁〗、疫情期间银行贷款利息不可以减免,但是可以延期还款,延期还款产生的逾期可以向银行申请免除罚息,以及取消不良征信记录。【法律依据】根据《关于进一步强化金融支持防控新型冠状病毒感染肺炎疫情的通知》第一条第(四)款规定,完善受疫情影响的社会民生领域的金融服务。
〖肆〗、银行减免利息的一般原则银行减免利息并非其法定义务,而是基于政策导向、客户关怀或特殊时期需求采取的措施。国家在经济困难、自然灾害或公共卫生事件等特定时期,可能出台政策鼓励或要求金融机构对特定群体或行业的贷款利息进行减免。
〖伍〗、但需在规定时间内补还欠款。若已产生逾期,可申请消除征信污点,但需以银行最终审核为准。总结:疫情期间房贷利息减免难以实现,但可通过延期还款、调整还款计划等方式缓解压力。借款人应优先与贷款行沟通,明确可申请的救助政策,并保留相关证明材料以备审核。
钱包刺客突袭!2025版房贷利率调整引发全民焦虑
〖壹〗、025年房贷利率调整引发全民焦虑,本质是政策转向与个体抗风险能力不足的矛盾集中爆发。此次央行新规将2020-2022年疫情期间签订的固定利率房贷统一转为浮动利率,导致全国2700万家庭月供平均增加500-800元,部分家庭涨幅超千元,直接冲击中产群体财务安全,暴露出政策设计、金融风险与民生保障的多重问题。
疫情期间银行贷款利息可以减免吗
疫情期间银行贷款利息不可以减免,但是可以延期还款,延期还款产生的逾期可以向银行申请免除罚息,以及取消不良征信记录。【法律依据】根据《关于进一步强化金融支持防控新型冠状病毒感染肺炎疫情的通知》第一条第(四)款规定,完善受疫情影响的社会民生领域的金融服务。
疫情期间贷款利息通常不能直接减免,但部分银行会针对受疫情影响的用户提供罚息减免或宽限服务。多数银行无直接利息减免政策疫情期间,多数银行未出台普遍性的贷款利息减免政策。贷款利息是银行与借款人约定的合同条款,除非国家或监管部门明确要求调整,否则银行不会主动修改利率或减免利息。
疫情期间银行贷款不会直接减免,但可以延期还款并申请免除罚息及取消不良征信记录。贷款减免情况 在疫情期间,银行并未出台普遍性的贷款减免政策。这意味着,借款人仍需按照原贷款合同约定的金额和期限进行还款,银行不会因疫情而直接减免贷款本金或利息。
疫情期间银行贷款利息一般不能直接减免,但部分银行对受疫情影响的用户提供罚息减免及相关支持服务。具体说明如下:常规情况下,房贷利息无法减免疫情期间,多数银行未出台直接减免房贷利息的政策。
征信保护措施多数银行承诺对疫情期间延期还款的客户不纳入征信逾期记录,但需在规定时间内补还欠款。若已产生逾期,可申请消除征信污点,但需以银行最终审核为准。总结:疫情期间房贷利息减免难以实现,但可通过延期还款、调整还款计划等方式缓解压力。