疫情三年国家对民营企业所得税的支持政策的通知
〖壹〗、疫情三年国家针对民营企业所得税的支持政策主要包括税收减免与缓缴、研发费用加计扣除补充享受、小微企业优惠落实及地方性奖补等措施。具体如下: 税收减免与缓缴政策国家对受疫情影响严重的行业企业实施所得税减免,并允许企业缓缴社会保险费,期间免收滞纳金。
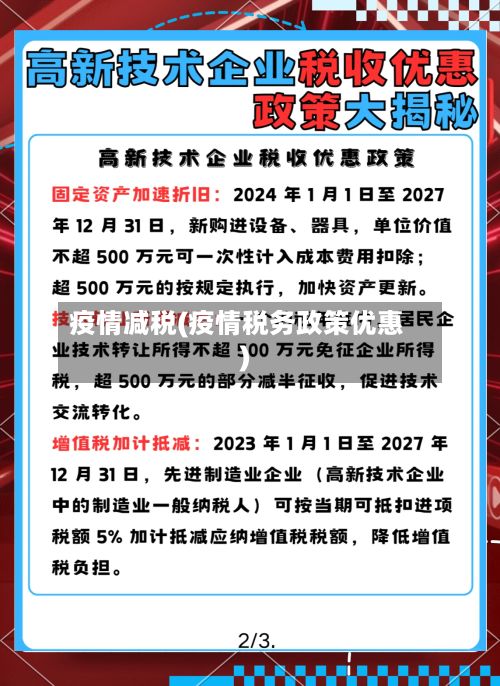
〖贰〗、关于支持新型冠状病毒感染的肺炎疫情防控有关税收政策的公告 (摘要)对疫情防控重点保障物资生产企业为扩大产能新购置的相关设备,允许一次性计入当期成本费用在企业所得税税前扣除。疫情防控重点保障物资生产企业可以按月向主管税务机关申请全额退还增值税增量留抵税额。
〖叁〗、办理方式简化:企业享受该政策无需履行额外手续,采用“自行判别、申报享受、相关资料留存备查”的方式。留存备查资料参照《国家税务总局关于设备器具扣除有关企业所得税政策执行问题的公告》(国家税务总局公告2018年第46号)规定执行。
疫情减税的会计分录
〖壹〗、疫情期间减免税费的会计分录需根据纳税人类型及收入是否超过起征点分情况处理:小规模纳税人减免税费且收入未超过增值税起征点,或一般纳税人减免税费当小规模纳税人收入未达起征点,或一般纳税人享受减免税政策时,减免税额直接冲减应交增值税。
〖贰〗、疫情期间减免税金的会计分录处理如下:增值税减免税的会计处理当企业享受疫情期间增值税减免政策时,需将减免的税额计入“营业外收入”。
〖叁〗、疫情期间企业享受减免税政策的会计分录处理如下:增值税减免税的会计处理当企业符合疫情期间增值税减免条件时,需按实际减免金额进行账务处理。借:应交税费—应交增值税(减免税额)贷:营业外收入—减免税额收入说明:此分录反映企业因政策减免而减少的增值税负债,同时将减免金额确认为营业外收入。
〖肆〗、关键注意事项增值税减免需明确区分“即征即退”“先征后返”等不同政策类型,但疫情期间普遍适用的直接减免均按上述分录处理。企业所得税减免则需结合具体政策(如税率优惠、税额抵免)调整计算基数,但会计分录框架一致。所有处理均需以税务机关出具的减免税证明为依据,确保合规性。
〖伍〗、疫情期间减免税款的会计分录需分步骤处理,具体如下:减免税时的会计处理当企业享受增值税减免政策时,需将减免的税额从“应交税费——应交增值税”科目转出,并计入“营业外收入”科目。此步骤反映企业因税收优惠获得的经济利益流入。
小规模纳税人疫情减税会计处理
增值税减免的会计处理小规模纳税人发生增值税减免时,需根据实际业务确认收入并计算应纳税额。由于增值税减免属于国家政策性优惠,减免部分无需计提税金,直接按实际征收率计算应纳税额。
疫情期间,小规模纳税人适用3%征收率减按1%征收的政策,减免部分通过此科目过渡。
疫情期间减免税费的会计分录需根据纳税人类型及收入是否超过起征点分情况处理:小规模纳税人减免税费且收入未超过增值税起征点,或一般纳税人减免税费当小规模纳税人收入未达起征点,或一般纳税人享受减免税政策时,减免税额直接冲减应交增值税。
疫情期间不同类型纳税人减增值税的会计分录如下:小规模纳税人减增值税且收入额超过起征点当小规模纳税人因疫情享受增值税减免政策,且收入额超过增值税起征点时,需按实际计征税额确认应交税费。
疫情期间减征增值税的会计分录处理如下:小规模纳税人减征增值税当小规模纳税人享受疫情期间的增值税减免政策时,其会计处理需反映实际收到的款项及减免后的应税金额。